2026 年以来,“让房子回归金融属性”这句话,在政策圈、学界和交易群里反复出现。
很多人的第一反应是:炒房又要回来了?
不是。恰恰相反。
这件事的真正含义是——房子正在从一个“赌涨价”的筹码,重新变成一份“算租金”的资产。这个转变听起来细微,但它背后牵动的,是政策定位、金融制度、居民资产负债表和城市格局的全面重构。
这篇文章不复述新闻,只拆清楚一件事:房子的定价逻辑到底怎么换的,普通人该怎么理解这件事。
01
先把问题说清楚:这不是“回到过去”
2026 年 7 月,国务院批复《扩大消费“十五五”规划》,把住房纳入“大宗耐用消费品”序列,和汽车、家电放在一起。
这个动作被很多人解读为“房子彻底变成消费品了,金融属性没了”。
这是一个误解。
住房从来就不是单纯的消费品。它天然兼具居住属性和资产属性。把它纳入消费品序列,本质上是在重新锚定它的价值中枢——从过去靠“土地涨价预期”撑着的投机定价,回到靠“居住价值 + 现金流回报”支撑的合理定价。
所以当前讨论的核心,不是“要不要金融属性”,而是“以什么逻辑来定价金融属性”。
新逻辑
租金能不能覆盖资金成本?这房子的现金流值不值得持有?
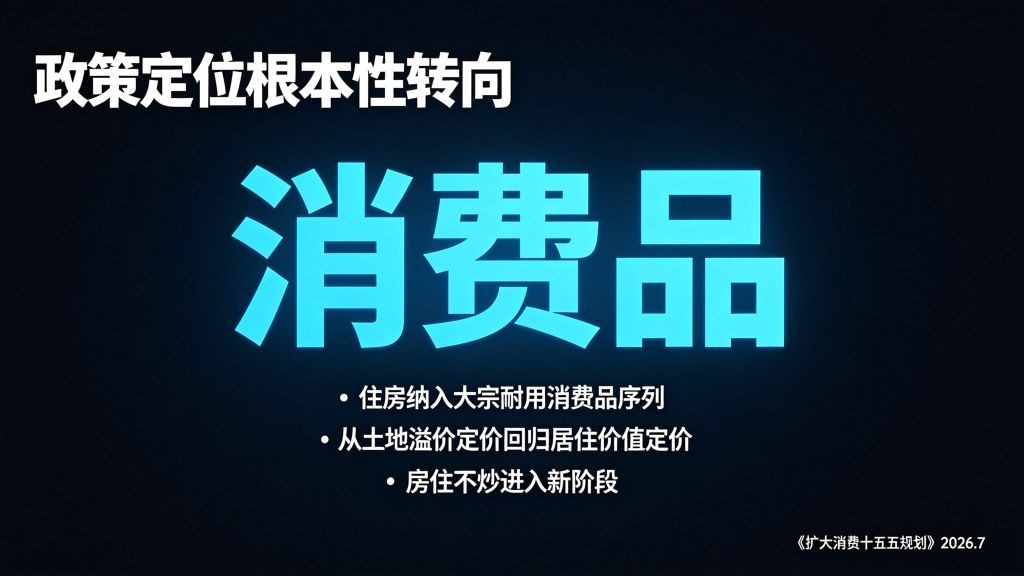 政策转向 · 住房被纳入“大宗耐用消费品”序列
02
真正的锚点变了:租金回报率第一次跑赢了无风险利率
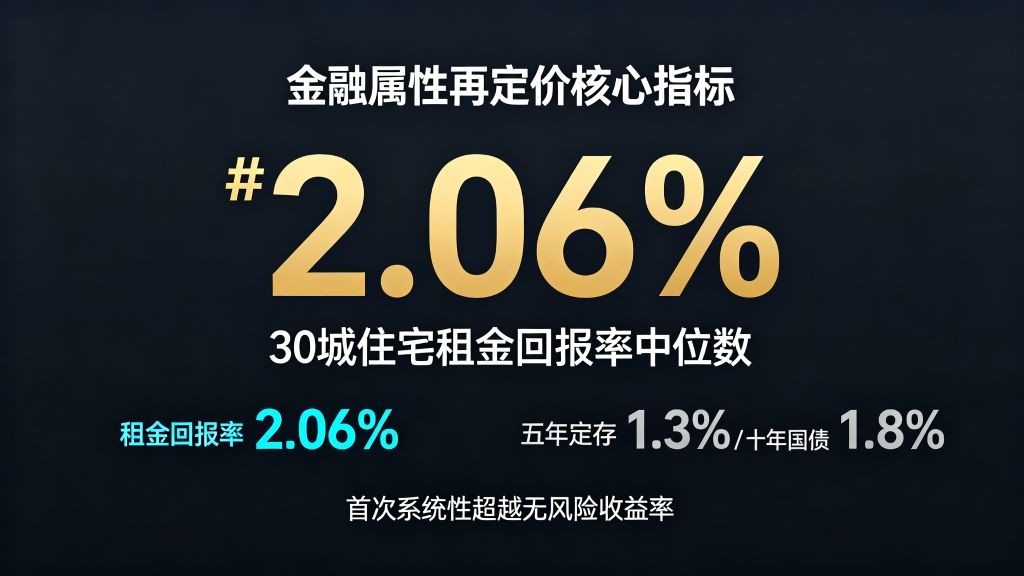 30 城租金回报率中位数 2.06%,首次系统性跑赢无风险利率
推动这场再定价的核心变量,是租金回报率的系统性回升。
目前 30 个重点城市住宅租金回报率中位数已经达到 2.06%,超过 55% 的小区回报率在 2% 以上。一线城市里,北京 2.15%、上海 2.11%、广州 2.21%、深圳 1.97%。
这个数字为什么重要?
因为它第一次系统性地超过了部分无风险收益率。当前五年期银行定存利率约 1.3%,十年期国债收益率约 1.8%。
当你买一套房的租金回报,比把钱存银行、买国债还高的时候,这件事的性质就变了。
2.06%30 城租金回报率中位数
55%小区回报率超过 2%
1.3%五年期银行定存利率
1.8%十年期国债收益率
如果租金回报率和按揭月供大致相当,甚至接近或超过无风险收益率,市场往往就开始进入止跌企稳阶段。
—— 广东省住房政策研究中心首席研究员 李宇嘉
这不是说房价要涨了。而是说,房子作为一类资产,开始重新进入“算现金流”的定价框架里了。
03
老破小为什么先涨了?
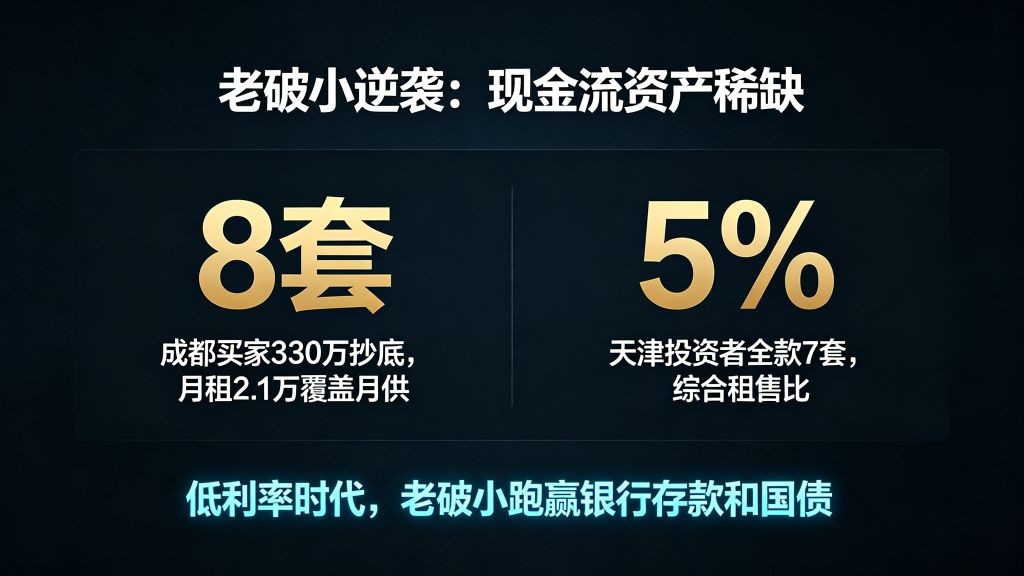 撑住成交量的,是总价 300 万以内的老城小户型
2026 年二手房市场有一个很显眼的现象:撑住交易量的,不是高端新房,而是总价 300 万以内的老城小户型。
成都有个买家,330 万抄底了 8 套老破小,每月租金收入 2.1 万,覆盖 1.4 万月供,基本实现以租养贷。天津也有投资者全款买了 7 套,综合租售比大概 5%。
有人一口气买 8 套,不是因为他胆子大,而是因为这笔账算得过来。
这背后的逻辑是:在低利率环境下,能产生稳定现金流的资产变得稀缺。老破小虽然破旧,但它租金回报率高,总价低,流动性相对好,反而成了资金追逐的对象。
这就是房产金融属性以新逻辑“回归”的微观体现——不是赌它涨多少,而是算它每年能收多少租。
04
8·28 新政:把旧的金融化路径彻底堵死
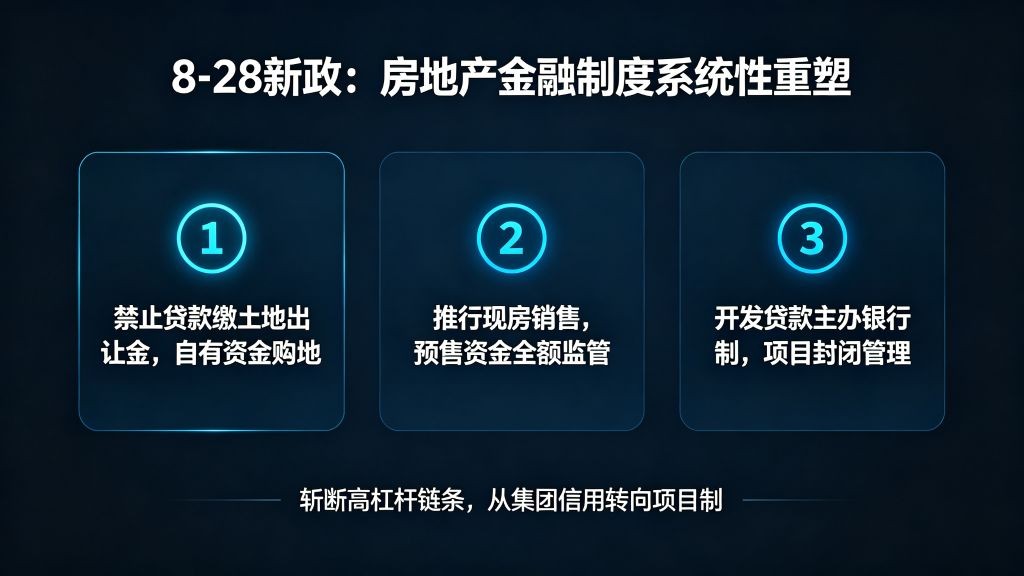 同一天,三份纲领性文件 + 五个配套办法
如果说租金回报率是市场端的自发信号,那 2026 年 8 月 28 日出台的一组政策,就是制度端的主动重塑。
央行、金融监管总局、住建部等部门同一天发了三份纲领性文件加五个配套办法,核心做了三件事:
1
禁止借钱买地
房地产开发企业必须用自有资金缴纳土地出让金,银行不得发放用于缴交土地款的贷款。这直接斩断了“借钱拿地—抵押融资—再借钱再拿地”的杠杆链条。
2
推行现房销售
有力有序推商品住房现房销售,预售项目必须主体结构封顶,购房资金全额进监管账户,延后贷款发放时点。本质上是把烂尾的风险挡在普通家庭门外。
3
确立主办银行制
单个房地产项目对应一家主办银行,资金封闭管理。打破了过去多家银行竞相授信、开发贷和预售资金混用腾挪的怪圈。
有人把这套改革概括为“预售的去金融化”。但要注意,去金融化不是否定金融属性,而是把它从“开发端的杠杆工具”转移到“持有端的现金流资产”。
长江证券的研究报告有个判断:房价的本质是房租资本化的结果。模型测算,当前宏观背景下,核心城市 70 年产权住房的合意租售比大概在 2%—3%。
换句话说,制度不是要把房子的金融属性消灭掉,而是要给它搭一个更透明、更可持续的定价框架。
05
居民正在搬家:房产占比从 67% 降到 52%
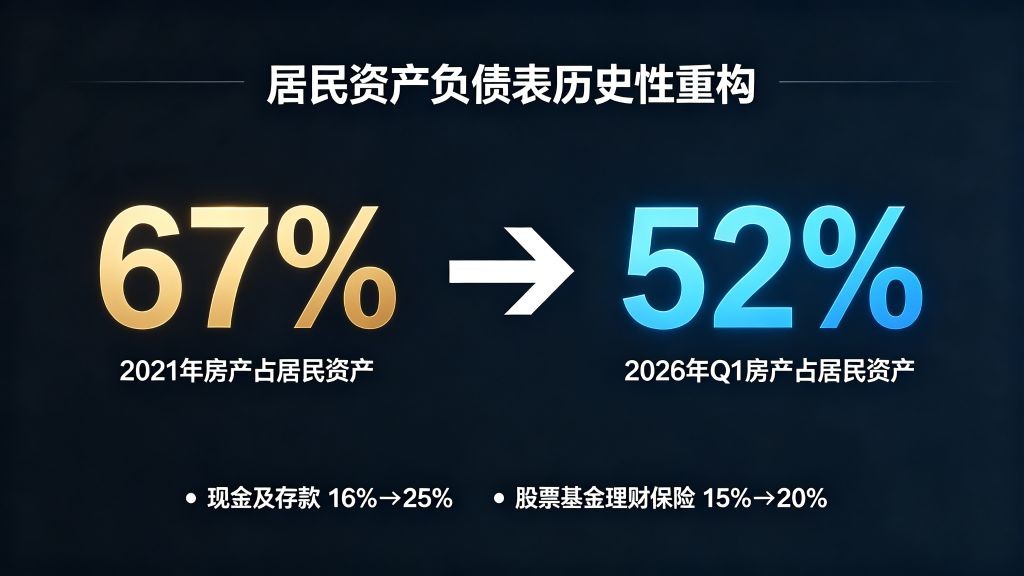 居民资产配置:从单一房产走向多元组合
理解这场变化,还得放在居民资产配置的大背景下看。
高盛的研究数据显示:2021 年房地产高峰时,房产占中国居民资产的约 67%。到 2026 年一季度,这个比例已经降到了 52%。同期,现金及存款从 16% 升到 25%,股票、基金、理财、保险等其他金融资产从 15% 升到 20%。
房产占居民资产
67% → 52%
现金及存款
16% → 25%
股票、基金、理财、保险等
15% → 20%
这不是一个被动缩水的过程。国金宏观的分析指出,居民在主动压缩贷款比例、调整资产结构。当“越早买越大买越赚”的信仰破灭后,人们自然会重新算这笔账。
房产从家庭财富的“唯一核心资产”,变成了资产组合里的一个选项。这个转变,可能比任何政策都更深刻。
06
别高兴太早:这场“回归”是极度不均衡的
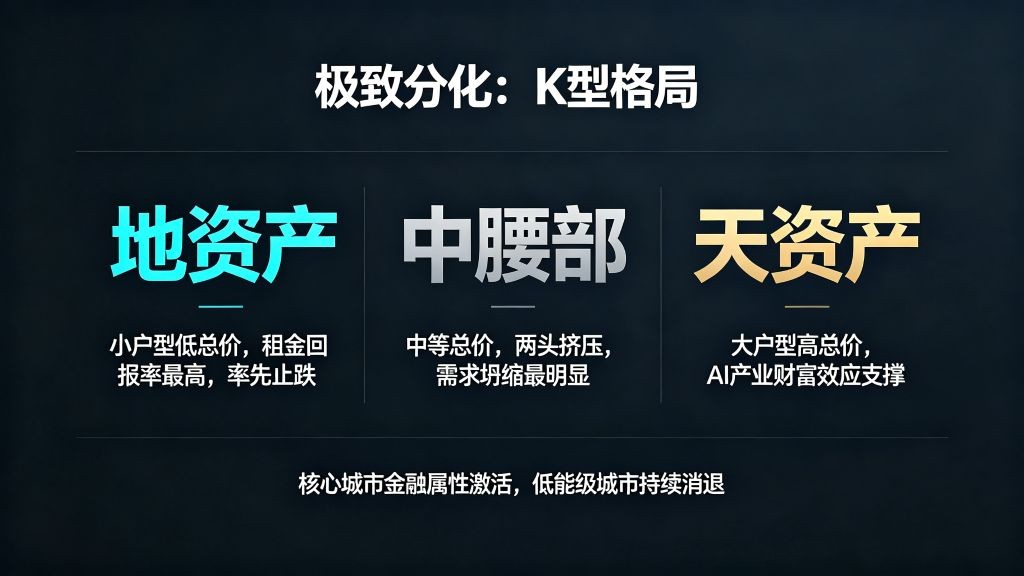 K 型分化:上接产业溢价,下靠现金流支撑
说到这里必须泼一盆冷水:“房子回归金融属性”这件事,在不同城市、不同房子身上,含义完全不同。
现在楼市的分化是 K 型的,大致分三档:
“地”资产
小户型、低总价、租金回报率最高。它们率先止跌,靠的就是租金跑赢无风险利率这个硬逻辑。
“天”资产
大户型、高总价,集中在含“科”量高的城市。它们的支撑不是租金,而是 AI 等新产业带来的财富效应,更接近传统的“预期驱动”。
中腰部资产
中等总价、中等面积。这一类最难受——上接不住“天”的产业溢价,下没有“地”的现金流支撑,两头挤压,需求坍缩最明显。
城市之间的差距更大。一线城市里,深圳涨跌比已经到 0.8,类似香港 2025 年 6 月快速上涨前的蓄力期;上海在 0.7 附近;北京和广州还在 0.6 附近。而多数三四线城市,既少人接盘,也少政策弹药,面临的是慢性出清。
所以“回归金融属性”这句话,对核心城市是利好,对低能级城市可能只是一句空话。
07
以后判断楼市,可以看这三个指标
说了这么多,普通人以后怎么判断楼市?不用看新闻标题,盯三个指标就够:
1
租金回报率和无风险利率的利差
租金回报率持续跑赢定存和国债,说明现金流逻辑在成立;如果租金开始跌,这个“跑赢”就可能只是暂时现象。
2
政策的执行口径
8·28 新政的方向已经明确,但开发贷最长 7 年适配现房周期,开发商的现金流能不能被接住,还要看落地细节。
3
居民收入预期
房价预期最终还是要靠收入预期来撑。在经济结构分化的背景下,中低收入群体的修复速度,决定了中腰部房产需求什么时候能回来。
写在最后
2026 年大概率是楼市的“底部确认之年”。
但这个底部,不是 V 形反弹的起点,而是成交量企稳、跌幅收窄的磨底过程。行业正在从“高负债、高杠杆、高周转”的旧模式,转向以品质和运营为核心的新模式。
对普通人来说,最重要的不是猜什么时候涨,而是理解这场范式转换:房子正在从一个“赌涨价”的筹码,变回一个“算现金流”的资产。
看懂这一点,才算真正看懂了今天的楼市。
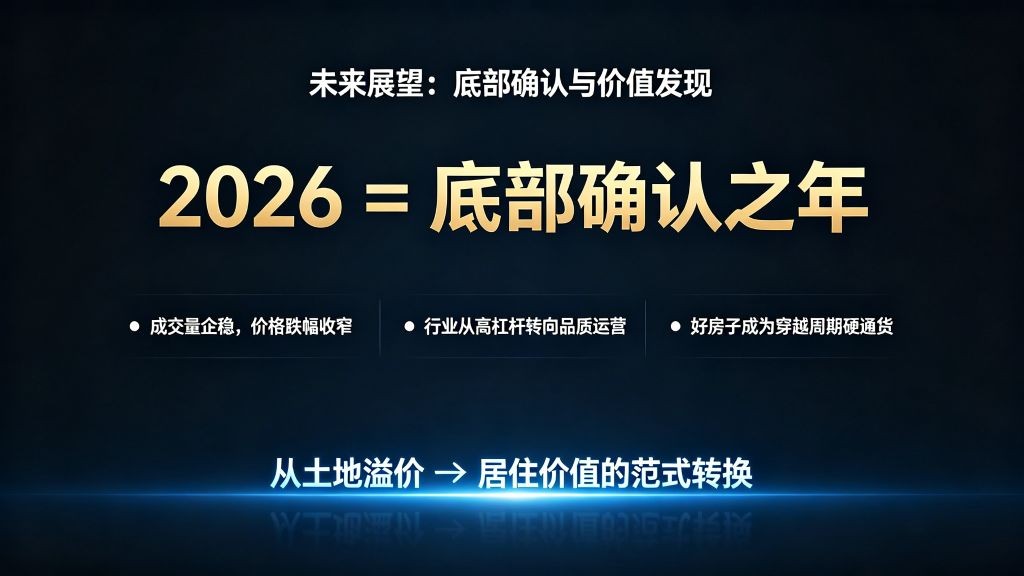 底部确认之年 · 不是反弹的起点,而是磨底的开始